Statut, commissions, contrat, RSAC, fiscalité, portefeuille de cartes, rupture, rachat : tout ce qu'il faut savoir sur le métier d'agent commercial, réuni en un seul document.
1. Ce qu'est - et ce que n'est pas - un agent commercial
La définition tient en une phrase, posée par l'article L134-1 du Code de commerce : l'agent commercial est un mandataire chargé, de façon permanente, de négocier et éventuellement de conclure des contrats de vente, d'achat, de location ou de prestation de services, au nom et pour le compte de producteurs, d'industriels ou de commerçants, sans être lié envers eux par un contrat de travail.
Chaque mot compte. Quatre critères cumulatifs caractérisent le statut, et c'est leur réunion qui déclenche la protection légale :
- Mandataire : il agit au nom et pour le compte du mandant. Il n'achète pas, ne stocke pas, ne revend pas. Un distributeur achète-revend et se rémunère sur sa marge. L'agent se rémunère sur une commission.
- De façon permanente : c'est une relation durable, pas une mise en relation ponctuelle. C'est précisément ce qui le distingue de l'apporteur d'affaires.
- Pouvoir de négocier : il discute les conditions, pas seulement le prix affiché. Sans pouvoir de négociation, pas de qualification d'agent commercial.
- Sans lien de subordination : pas d'horaires imposés, pas de hiérarchie, pas de sanction disciplinaire. Il organise ses tournées comme il l'entend.
⚠️ Attention à la requalification.
La qualification écrite dans le contrat ne suffit pas : un juge regarde la réalité de l'exécution. Un « agent » qui reçoit des instructions précises, respecte des horaires et dépend économiquement d'un seul mandant peut voir sa relation requalifiée en contrat de travail. À l'inverse, un agent qui agit en son nom propre plutôt qu'au nom du mandant risque la requalification en contrat de commission (articles L132-1 et suivants).
2. Agent commercial, VRP, VDI, apporteur d'affaires, courtier : le tableau qui règle le débat
C'est la confusion la plus fréquente du secteur, et elle coûte cher. Chaque statut a son propre code de rattachement, son propre mode de rémunération et son propre niveau de protection.
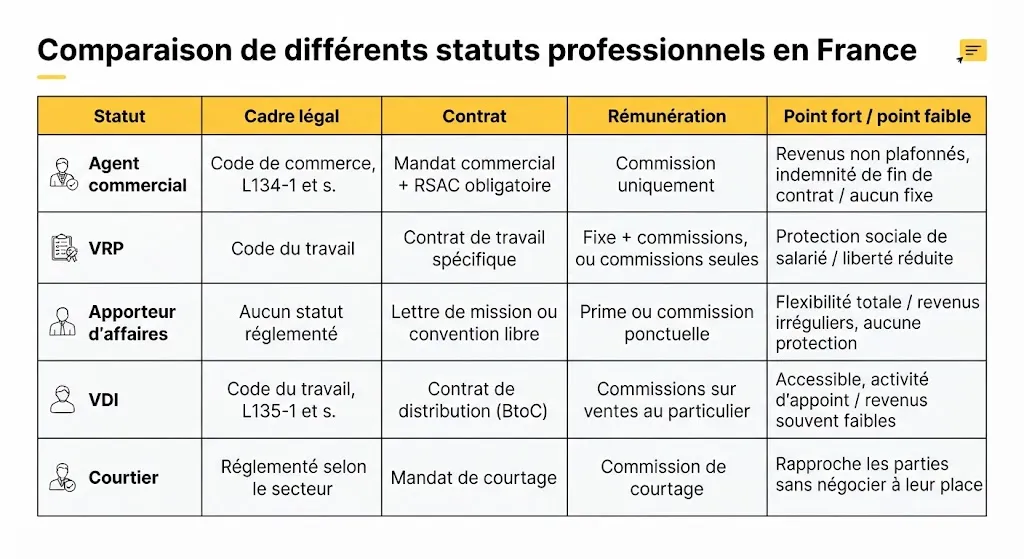
La différence structurante entre l'agent commercial et l'apporteur d'affaires tient à un seul mot : le mandat. L'agent négocie et engage durablement son mandant ; l'apporteur transmet un contact et s'arrête là. Le courtier, lui, est un facilitateur neutre : il rapproche deux parties sans jamais agir au nom de l'une d'elles.
Peut-on cumuler les statuts ?
- Agent commercial + VRP : juridiquement incompatible.
- Agent commercial + apporteur d'affaires : possible, si les contrats sont clairement distincts.
- Agent commercial + VDI : possible mais rare - l'un adresse le BtoB, l'autre le BtoC.
- Salarié + agent commercial : possible, en l'absence de clause d'exclusivité dans le contrat de travail.
Quant au VRP exclusif, il est en net recul : rigidité contractuelle, coût pour l'employeur, alternatives indépendantes plus souples. Il survit surtout dans le pharmaceutique, l'automobile et le B2B technique.
3. Le cadre légal : dix-sept articles qui protègent l'agent
Le statut d'agent commercial découle de la directive européenne 86/653/CEE, transposée aux articles L134-1 à L134-17 du Code de commerce. L'essentiel de ce régime est d'ordre public (article L134-16) : une clause contraire est nulle, même signée en toute connaissance de cause.
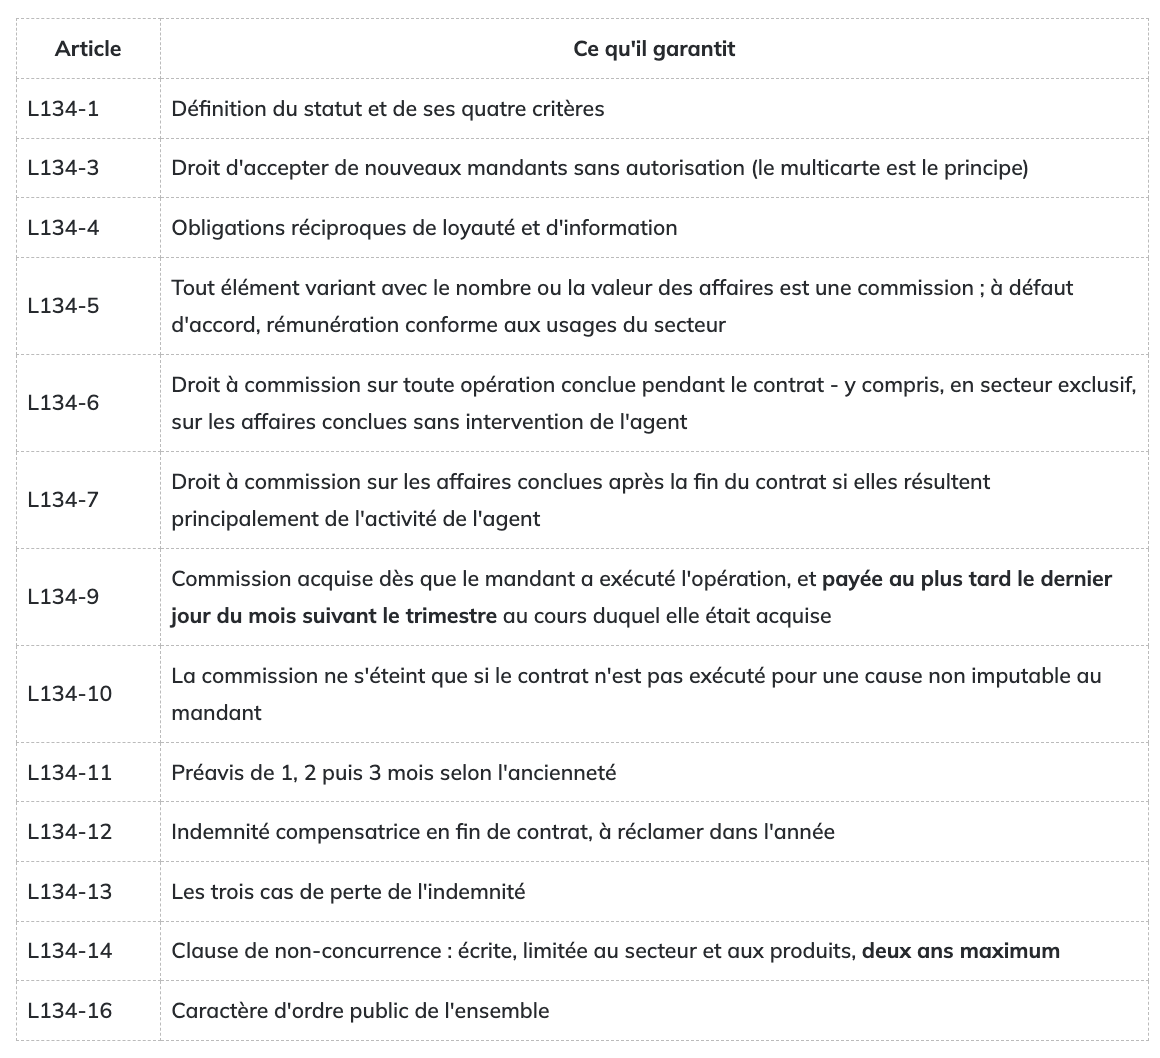
L'article L134-9 est celui qui fixe un calendrier légal de paiement. Si votre mandant règle à 90 jours « parce que c'est l'usage maison », il est hors des clous. Et la prescription pour agir en paiement de commissions est de cinq ans (article 2224 du Code civil) : vous avez le temps, mais pas l'éternité.
4. Combien gagne réellement un agent commercial ?
Parler de « salaire » est un abus de langage : il n'existe aucun bulletin de paie, aucun minimum garanti. La rémunération est un pourcentage du chiffre d'affaires hors taxes généré, hors frais de transport et remises. Elle oscille globalement entre 5 % et 25 %.
Les taux de commission par secteur
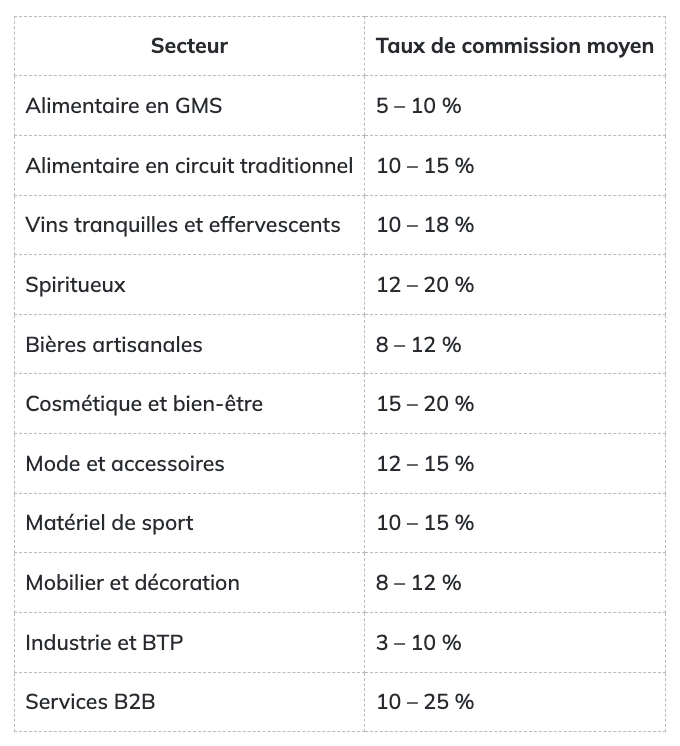
Un principe simple explique ces écarts : plus le travail d'implantation est lourd, plus la commission est élevée. Les ventes en direct (prospection, suivi, livraison, encaissement) se commissionnent entre 8 et 15 %. Les ventes passant par un entrepôt ou une plateforme logistique tombent à 5–10 %, mais génèrent davantage de volume puisque le client recommande seul.
Les revenus selon l'ancienneté
La première année est la plus difficile avec 1 000 à 2 000 € net par mois. C'est la phase de construction du portefeuille, et elle est rude.
Deux à trois ans plus tard, l'agent atteint généralement 2 000 à 3 500 € net par mois, avec la consolidation de son portefeuille.
Au delà, les agents confirmés peuvent gagner au-delà de 6 000 € net par mois selon le secteur et la géographie couverte.
Chez Karavane, on observe un fourchette annuelle brute de 25 000 à 100 000 €, avec des écarts considérables. Dans le vin, un agent confirmé se situe souvent entre 35 000 et 80 000 € par an. Dans le BTP, un débutant vise 24 000 à 30 000 €, un confirmé 45 000 à 60 000 €.
Fixe, paliers et primes : ce qui se négocie
La commission pure reste la règle, mais trois aménagements existent et se négocient au moment du mandat - ou plus tard, par avenant :
- Un fixe mensuel en complément. Rare, mais pratiqué pour un lancement de marque ou une zone à construire.
- Des commissions progressives : des paliers de chiffre d'affaires qui débloquent un taux supérieur.
- Des primes : ouverture de compte, atteinte d'objectif, bonus trimestriel ou annuel.
Un très bon mandat à commission moyenne vaut toujours mieux qu'un produit qui ne se vend pas à commission élevée. Négociez, mais regardez d'abord si le produit a un marché.
La saisonnalité, ce paramètre oublié
Le textile vit deux pics : février-mars et septembre-octobre.
Les vins et spiritueux explosent au dernier trimestre (fêtes de fin d'année) avec un second temps fort à la fête des pères, et un calendrier dicté par les salons au premier trimestre (Wine Paris, Millésime Bio) puis la mise en place des rosés en avril-juin. En septembre, les vendanges rendent les producteurs indisponibles : il faut anticiper.
Dans la restauration, on évite le lundi, les services du midi et les soirées. En GMS, on s'aligne sur le rythme de l'enseigne.
5. Quand la commission est-elle acquise, et quand doit-elle être payée ?
C'est la source numéro un de litiges entre agents et mandants. Le Code de commerce est pourtant clair, et il vaut la peine de connaître sa mécanique dans l'ordre où elle se déroule.
Le droit à commission naît dès que le mandant a exécuté l'opération, ou dès qu'il aurait dû l'exécuter en vertu de l'accord conclu avec le client. C'est l'article L134-9 qui le dit, et la formulation a son importance : un mandant qui tarde à livrer ne repousse pas pour autant votre droit à commission. Au plus tard, celui-ci est acquis lorsque le client a exécuté sa part de l'opération, autrement dit lorsqu'il a payé.
Vient ensuite le paiement, et c'est là que la plupart des agents découvrent qu'ils étaient en droit d'exiger mieux. La commission doit être versée au plus tard le dernier jour du mois qui suit le trimestre au cours duquel elle était acquise. Beaucoup de contrats prévoient un versement mensuel ou trimestriel plus rapide, ce qui est parfaitement autorisé puisque la loi fixe un plafond, pas un plancher. L'inverse, en revanche, ne l'est pas : une clause qui allongerait ce délai est inopposable.
Une fois acquise, la commission est difficile à reprendre. L'article L134-10 ne prévoit qu'un seul cas d'extinction : l'opération n'est pas exécutée pour une raison qui n'est pas imputable au mandant. Un client qui ne règle jamais sa facture entre dans ce cas de figure. Une rupture de stock, un retard de production ou un désistement commercial du mandant, non. La distinction paraît subtile ; elle décide pourtant du sort de plusieurs milliers d'euros chaque année.
Dernier point, souvent négligé : la transparence. Le mandant est tenu de vous fournir un relevé détaillé des commissions dues, vente par vente. Ce n'est pas une faveur, c'est une obligation, et c'est l'outil qui vous permet de vérifier que rien ne manque.
Le cas souvent ignoré : l'exclusivité territoriale. Si votre mandat vous attribue un secteur géographique ou un groupe de clients en exclusivité, l'article L134-6 vous donne droit à commission sur toute opération conclue dans ce périmètre pendant le contrat, même si vous n'êtes pas intervenu. Vérifiez vos relevés : les commandes passées en direct sur le site du mandant par un client de votre zone vous reviennent.
6. Choisir son statut juridique : micro, EI ou société ?
Le statut juridique conditionne le régime social, les obligations comptables, la fiscalité, la déductibilité des frais et la capacité à grandir. Quel que soit le choix, l'immatriculation au RSAC reste obligatoire.
La micro-entreprise : le tremplin
C'est la porte d'entrée la plus simple. La création est gratuite via le guichet unique de l'INPI, la comptabilité se résume à un livre des recettes, et les cotisations sont proportionnelles au chiffre d'affaires : sans encaissement, pas de charges. Le plafond de chiffre d'affaires pour les prestations de services s'établit à 77 700 €, et le régime micro-BNC applique un abattement forfaitaire de 34 % censé couvrir vos frais, avec un minimum de 305 €.
Ses limites tiennent en trois points. Aucune déduction de frais réels n'est possible, ce qui pénalise un métier où l'on roule beaucoup. Le plafond est rigide et se franchit vite dès que le portefeuille se garnit. Enfin, certains mandants considèrent encore la micro comme un signal de manque de structure, à tort ou à raison.
⚠️ Important : l'ACRE réduit le taux de cotisations à 6,4 % au lieu de 12,3 % la première année.
Elle n'est plus automatique depuis 2020 : il faut en faire la demande auprès de l'Urssaf dans les 45 jours suivant la déclaration de début d'activité.
L'entreprise individuelle : la flexibilité
Depuis la réforme de 2022, l'EIRL a disparu au profit du statut unique d'EI. Pas de plafond de chiffre d'affaires, déduction de l'intégralité des frais professionnels, protection automatique du patrimoine personnel. En contrepartie : une comptabilité réelle, et un régime TNS uniquement.
La société unipersonnelle : la structuration
Deux formes se partagent le terrain, et le choix entre elles se joue presque entièrement sur le régime social du dirigeant. En SASU, le président est assimilé salarié, l'impôt sur les sociétés s'applique par défaut avec une option possible pour l'impôt sur le revenu, et l'image auprès des banques comme des mandants est généralement meilleure. Le prix à payer tient aux cotisations, qui représentent 65 à 80 % de la rémunération nette versée. En EURL, le gérant relève du régime des travailleurs non salariés, l'impôt sur le revenu s'applique par défaut avec option possible pour l'IS, les cotisations tombent à 40–45 %, et la gestion courante coûte moins cher.
L'écart se chiffre facilement. Sur une base de 70 000 € de commissions annuelles, 10 000 € de frais professionnels et un dirigeant seul sans salarié, une EURL laisse environ 36 000 à 39 000 € nets, contre environ 30 000 € pour une SASU. La SASU se paie en protection sociale, pas en simplicité : les 6 000 € d'écart achètent une meilleure couverture, pas un confort administratif.
Environ 60 % des agents commerciaux exercent en société (source APAC). Ce n'est pas un hasard : passé un certain volume de frais, la micro devient contre-productive.
Micro-BNC ou régime réel : la règle des 600 €
L'arbitrage se calcule plutôt qu'il ne s'intuite. L'abattement micro-BNC de 34 % couvre vos frais forfaitairement, ce qui est avantageux tant que vos dépenses réelles restent en dessous. Si vos frais professionnels dépassent 600 € par mois en moyenne, soit 7 200 € par an, le régime réel devient généralement plus favorable. En dessous de ce seuil, la simplicité de la micro l'emporte sur le gain fiscal marginal.
Ne confondez pas les deux seuils. Le plafond de 77 700 € est celui du régime micro-BNC. Le seuil de franchise en base de TVA pour les prestations de services est distinct et nettement plus bas (37 500 €). On peut donc être en micro-entreprise et assujetti à la TVA. Beaucoup d'agents découvrent la différence en recevant un rappel.
7. L'immatriculation au RSAC : obligatoire, sans exception
Le Registre Spécial des Agents Commerciaux est tenu par le greffe du tribunal de commerce. Depuis la réforme de 2023, il coexiste avec le Registre National des Entreprises, mais il reste indispensable. Sans numéro RSAC, vous ne pouvez ni démarcher légalement, ni facturer vos commissions, ni vous prévaloir des protections du statut.
Il concerne tout le monde : micro-entrepreneurs, EI, EURL, SASU, SARL, SAS, agents immobiliers titulaires d'une carte blanche, mandataires mono-marque comme multicartes. Seuls le VRP (salarié) et l'apporteur d'affaires en sont exclus.
Les quatre étapes
- Obtenir un contrat de mandat signé. C'est la pièce qui prouve que vous agissez pour le compte d'un tiers. Sans elle, pas d'immatriculation possible.
- Choisir son statut juridique : micro-entreprise, société ou portage.
- Rassembler les pièces : contrat de mandat, pièce d'identité, justificatif de domiciliation, formulaire AC0, et le cas échéant une attestation du conjoint si vous êtes marié sous le régime de la communauté.
- Déposer le dossier sur le guichet unique de l'INPI ou via Infogreffe. Comptez 7 à 10 jours de traitement pour un dossier complet.
Combien ça coûte
En micro-entreprise, l’immatriculation réalisée en ligne via le guichet unique de l’INPI est gratuite.
Pour un dépôt au greffe, il faut cependant prévoir entre 25 et 40 €, dont environ 23,55 € de frais de greffe.
Pour la création d’une société, le coût est plus élevé puisqu’il faut ajouter aux frais de greffe la publication d’une annonce légale.
En cas de manquement à ces procédures, les sanctions sont réelles. Exercer sans immatriculation expose à une amende contraventionnelle, et l'exercice illégal de l'activité peut engager des sanctions pénales lourdes. En cas de cessation d'activité, vous disposez de deux mois pour demander votre radiation auprès de l'INPI ou du greffe, faute de quoi vous vous exposez à des frais et des redressements inutiles.
8. Le contrat d'agent commercial : ce qu'il doit absolument contenir
Première surprise : le contrat n'est pas obligatoire. Il peut être oral, et même un simple bon de commande peut valoir contrat. Les articles L134-1 à L134-17 s'appliquent de toute façon. Mais sans écrit, impossible de s'immatriculer au RSAC, et en cas de litige c'est la jurisprudence qui tranchera sur la foi de vos e-mails.
Les mentions indispensables
Un contrat solide identifie complètement les deux parties, délimite le secteur géographique représenté et précise la typologie de clientèle visée, qu'il s'agisse de GMS, de CHR, de cavistes, de négoces ou de pharmacies. Il nomme les produits ou services concernés, fixe la durée, déterminée ou indéterminée, et détaille le taux de commission avec ses modalités de paiement.
Sur ce dernier point, la précision rédactionnelle vaut de l'argent. Le taux doit indiquer s'il s'applique au montant hors taxes, s'il s'entend hors frais de transport, et comment sont traitées les remises accordées au client. Un taux de 12 % appliqué après remise de 15 % ne vaut pas un taux de 12 % appliqué sur le tarif catalogue.
Le contrat doit enfin prévoir une clause de préavis, renvoyer expressément aux articles L134-1 et suivants du Code de commerce, et désigner la juridiction compétente en cas de litige.
Les clauses qui changent tout
Quatre clauses méritent une lecture lente, parce qu'elles déterminent à elles seules la valeur économique de votre mandat.
La clause d'exclusivité vous interdit de représenter des produits concurrents sur la même zone. Elle s'accompagne souvent d'une commission majorée et d'une priorité sur les leads entrants, ce qui en fait une bonne affaire quand la marque performe. Elle devient un piège quand elle ne performe pas : vous ne pouvez plus prendre la carte concurrente, votre revenu plafonne, et à la fin du contrat vous perdez à la fois le mandat et les années pendant lesquelles vous vous êtes privé d'alternatives.
La clause de reporting vous oblige à faire remonter les informations terrain. Elle est normale et même saine, mais vérifiez sa lourdeur : un reporting hebdomadaire détaillé sur quinze cartes devient un second métier.
La clause de non-concurrence post-contrat n'est valable qu'écrite, limitée au secteur géographique et aux produits représentés, et pour une durée maximale de deux ans. L'article L134-14 encadre strictement ce point, et une clause trop large est tout simplement inapplicable.
La clause de transmission, enfin, autorise ou interdit la cession de votre mandat à un autre agent. C'est la plus discrète et la plus décisive : c'est elle qui détermine si votre carte vaudra quelque chose le jour où vous voudrez la revendre.
Sur la durée, le contrat à durée indéterminée est la norme et le bon réflexe. Un mandat d'agent se construit sur plusieurs années, avec souvent une forte inertie au démarrage, et les premières commandes peuvent mettre six à douze mois à arriver. Un CDD coupe la relation avant qu'elle n'ait porté ses fruits.
9. Frais professionnels et fiscalité
Un frais est déductible s'il est justifié par une facture, engagé dans l'intérêt de l'activité, rattaché à l'exercice fiscal et raisonnable en montant. Au régime réel, tout ce qui remplit ces quatre conditions passe. En micro-BNC, rien n'est déductible : l'abattement de 34 % est censé tout couvrir.
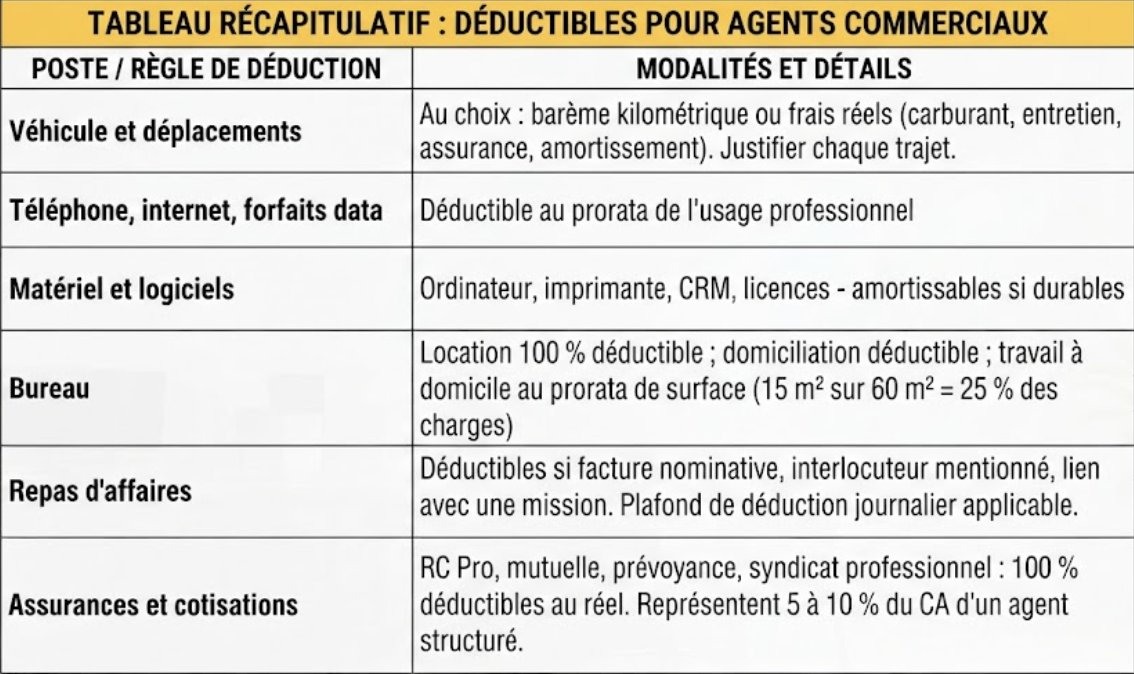
Les bons réflexes
- Conserver toutes les factures
- Un compte bancaire dédié
- Une comptabilité tenue en continu
- Un tableau d'amortissement pour les biens durables
Les erreurs classiques
- Déduire sans justificatif
- Mélanger dépenses perso et pro
- Oublier les amortissements
- Mal classer les frais de véhicule
Certains frais peuvent aussi être refacturés au mandant : déplacements spécifiques, participation à un salon, échantillons, documentation commerciale. Rien n'y oblige légalement, mais c'est à stipuler noir sur blanc dans le contrat. Un mandant qui prend en charge un stand de salon investit dans sa propre distribution.
10. Facturer ses commissions correctement
L'agent commercial ne facture jamais le client final. Le circuit est en trois temps : le client commande au mandant, le mandant facture et encaisse, puis l'agent émet sa facture de commission au mandant. Cette architecture explique pourquoi l'agent n'apparaît sur aucune facture de vente, et pourquoi sa propre facture porte sur un pourcentage, non sur un produit.
Les mentions obligatoires
Votre facture de commission doit porter votre identité complète avec votre numéro SIRET, ainsi que celle du mandant, un numéro de facture et une date d'émission. Elle précise la période concernée et le détail des ventes ayant généré la commission, puis le taux appliqué et le montant hors taxes.
Vient ensuite le volet TVA : le taux applicable, ou la mention de la franchise en base si vous en relevez, puis le montant total toutes taxes comprises. Ajoutez les conditions et la date de paiement, et votre numéro de TVA intracommunautaire si vous y êtes assujetti. L'absence d'une seule de ces mentions peut rendre la facture non conforme.
La facturation électronique arrive, et elle a des dents. La réception des factures électroniques est obligatoire pour toutes les entreprises depuis septembre 2026 ; l'émission le deviendra pour les petites structures et les agents commerciaux indépendants à partir de septembre 2027. Les factures de commission devront transiter par une plateforme agréée (PDP) ou le portail public, et non plus par simple e-mail. En cas de manquement, l'amende est de 15 € par facture, plafonnée à 15 000 € par année civile. Pour un agent qui émet plusieurs dizaines de factures par an, le sujet n'est pas théorique.
11. Construire son portefeuille de cartes
C'est le véritable actif d'un agent commercial. Dans le vin, la majorité des agents gèrent entre 10 et 30 cartes, avec un optimum souvent situé autour de 8 à 20. La logique s'applique à tous les secteurs.
Un bon portefeuille n'est pas le plus gros, c'est le plus cohérent. Il combine :
- Une à deux cartes tractrices : du volume, de la récurrence, de la trésorerie régulière.
- Une à deux pépites : des produits à forte image qui ouvrent les portes et crédibilisent le reste de la gamme.
- Des cartes complémentaires qui ne se concurrencent pas entre elles et permettent de remplir un même rendez-vous client.
Trop de cartes brouille le message, trop peu limite les opportunités. La cohérence prime toujours sur la quantité.
Le vrai danger du portefeuille, c'est la concentration : un ou deux gros clients qui représentent l'essentiel du chiffre, ou un mandant qui pèse plus de la moitié des commissions. Le jour où l'un des deux s'arrête, tout l'équilibre s'effondre. Diversifier n'est pas une coquetterie, c'est une assurance.
12. Racheter une carte commerciale : la méthode de valorisation
Reprendre un portefeuille existant permet d'accéder immédiatement à un courant d'affaires et à des relations clients établies, au lieu d'attendre six à douze mois les premières commissions. C'est aussi un investissement, et il se calcule.
La règle de prix
Aucun barème légal n'existe : le prix est librement négocié. En pratique, le marché s'est aligné sur une référence stable : environ 24 mois de commissions, calculées sur la moyenne des 36 derniers mois d'activité.
Exemple chiffré. Une carte générant 100 000 € de chiffre d'affaires annuel sur les trois dernières années, avec un taux de commission de 10 %, produit 10 000 € de commissions par an. Son prix de marché se situe donc autour de 20 000 €.
Les critères qui font bouger le prix
- Qualité du portefeuille : récurrence des commandes, fidélité, diversité des comptes actifs
- Poids des deux premiers clients dans le chiffre total (risque de concentration)
- Clauses du mandat : exclusivité, résiliation, transmissibilité
- Historique du chiffre d'affaires sur au moins trois ans
- Tendance du secteur
La procédure, étape par étape
- Rencontrer le cédant et comprendre ses méthodes, son réseau, ses habitudes de travail.
- Obtenir l'accord du mandant. Il est obligatoire, et doit être formalisé par écrit. Le mandant peut refuser le repreneur, exiger un entretien, voire imposer une période d'essai.
- Signer un acte de cession précisant le périmètre du mandat, la date de cession et le sort des commissions en cours.
- Prévoir une passation de un à trois mois, avec accompagnement du cédant.
Le risque à intégrer dans la négociation. Aucune garantie ne protège le repreneur si le mandant résilie peu après la reprise. D'où l'intérêt d'exiger les historiques de commissions, les commandes récentes et les perspectives à douze mois avant de signer, et de faire relire l'acte par un avocat en droit commercial.
13. La boîte à outils de l'agent commercial
Aucun outil n'est légalement obligatoire - sauf bientôt le logiciel de facturation compatible e-invoicing. Mais un agent sans CRM pilote à vue.
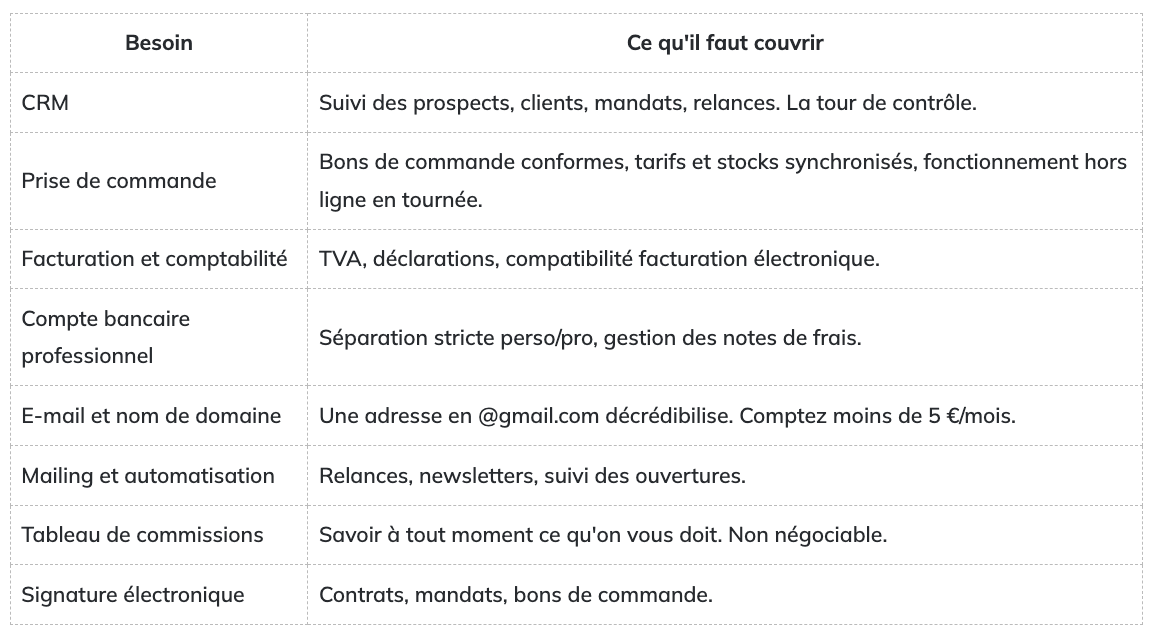
Budget réaliste pour une stack de base - CRM, prise de commande, facturation : 80 à 120 € par mois. Vérifiez la conformité RGPD de chaque éditeur : hébergement dans l'UE, contrat de sous-traitance signé, gestion des accès, chiffrement et export des données.
14. Côté mandant : comment recruter un bon agent
Un mauvais agent ne coûte pas d'argent, puisqu'il ne vend pas et donc ne commissionne pas, mais il coûte du temps, une zone bloquée, et parfois une image abîmée auprès d'acheteurs mal approchés.
Où les trouver
Cinq canaux fonctionnent, et les combiner vaut mieux que de parier sur un seul.
Les plateformes spécialisées de mise en relation entre marques et agents (comme Karavane) offrent le meilleur rapport temps investi sur profils qualifiés.
Les salons professionnels viennent ensuite, à condition de choisir les bons : Wine Paris et Vinexpo pour le vin, Maison&Objet pour la décoration, Sirha pour la restauration, les salons techniques pour le BTP.
Les syndicats et fédérations, FNAC et APAC France en tête, regroupent des agents installés.
Les recommandations sont aussi très fiables pour trouver quelqu'un: elles viennent avec une évaluation implicite.
Linkedin, enfin, permet d'identifier des profils en ciblant les intitulés « agent commercial indépendant », « multicarte » ou « freelance ».
À l'export, la logique change : visez un agent déjà implanté localement, qui maîtrise les usages commerciaux et juridiques du pays. Les plateformes B2B locales, les CCI International, Business France, les salons mondiaux et les chambres de commerce bilatérales constituent les bons points d'entrée.
Multicarte ou dédié ?
Environ 80 % des agents sont multicartes, et c'est l'avantage de la formule : ils arrivent avec un portefeuille actif et une visibilité sur leur marché. Un agent dédié à une seule marque est rare, rarement payé à 100 % à la commission, et c'est justement là que le risque de requalification en contrat de travail devient sérieux.
Les vérifications avant signature
Un bon agent doit pouvoir fournir sans réticence des références clients, son inscription au RSAC, un historique de mandats similaires, des rapports de commissions passés et une présentation claire de son portefeuille. Un refus de partager ces éléments est un signal d'alarme suffisant pour arrêter la discussion.
Les signaux positifs se reconnaissent vite : une réputation établie dans le secteur, un réseau identifiable et vérifiable, de la transparence sur les chiffres, un processus de prospection qu'il sait décrire, et une communication fluide dès les premiers échanges. À l'inverse, cinq signaux doivent alerter : aucun mandat antérieur, un réseau flou ou invérifiable, un discours contradictoire d'un entretien à l'autre, une couverture multi-secteurs sans logique apparente, et des promesses de délai irréalistes du type « je vous ouvre tout le marché en trois mois ».
L'évaluation tient finalement en trois axes : le réseau réel, c'est-à-dire le carnet d'adresses et les circuits réellement couverts, la performance passée mesurée aux commissions et aux mandats tenus dans la durée, et le fit culturel avec vos produits et votre positionnement. La période d'essai est à manier avec prudence : c'est un mauvais signal envoyé à un indépendant qui, s'il ne vend pas, ne vous coûte rien.
15. La rupture du contrat : ce que vous risquez, ce que vous gagnez
C'est le domaine où le statut d'agent commercial est le plus protecteur du droit français des affaires - et le plus mal connu.
Le préavis
Pour un contrat à durée indéterminée, le préavis est fixé par l'article L134-11 et progresse avec l'ancienneté : un mois la première année, deux mois la deuxième, trois mois à partir de la troisième. Il doit être notifié par écrit, idéalement par lettre recommandée avec accusé de réception. Son non-respect ouvre droit à une indemnité équivalente aux commissions qui auraient été perçues pendant cette période.
L'indemnité compensatrice
En cas de cessation du contrat, l'agent a droit à une indemnité en réparation du préjudice subi (L134-12). La jurisprudence l'a stabilisée autour de deux années de commissions brutes, calculées sur la moyenne des trois dernières années d'activité. Le calcul tient compte de l'ancienneté, de la progression du chiffre d'affaires, du secteur et des circonstances de la rupture.
Ce droit est d'ordre public : toute clause de renonciation anticipée est nulle de plein droit, et les tribunaux invalident régulièrement les tentatives de contournement. Les ayants droit de l'agent en bénéficient également en cas de décès.
Les trois cas de perte de l'indemnité (L134-13)
- La faute grave de l'agent : vol, détournement de clientèle, concurrence déloyale avérée, falsification de documents, désobéissance manifeste. Elle doit être prouvée et documentée par le mandant. Une simple baisse de résultats n'est pas une faute grave.
- La rupture à l'initiative de l'agent, sauf si elle est justifiée par l'âge, l'infirmité ou la maladie - ou par un comportement fautif du mandant (non-paiement des commissions, modification unilatérale du secteur), auquel cas l'agent peut prendre acte de la rupture et conserver son droit.
- La cession du contrat par l'agent à un tiers, avec l'accord du mandant.
Un délai qui ne pardonne pas : un an. L'agent doit notifier au mandant qu'il entend faire valoir ses droits dans l'année suivant la cessation du contrat. Passé ce délai, l'indemnité est perdue - même si elle était parfaitement due. C'est l'erreur la plus coûteuse du métier.
Après la rupture
- Les commissions sur affaires en cours restent dues, et l'article L134-7 étend ce droit aux opérations conclues après la fin du contrat lorsqu'elles résultent principalement de votre activité.
- Vous devez restituer catalogues, documents et échantillons appartenant au mandant.
- La clause de non-concurrence post-contrat, si elle existe, s'applique dans la limite de deux ans.
- Une passation des dossiers clients est à organiser.
En cas de litige, la séquence est toujours la même : lettre recommandée formalisant la demande, mise en demeure par avocat, puis saisine du tribunal de commerce dans le délai d'un an. La médiation ou la négociation d'une indemnité forfaitaire règlent en pratique une large part des dossiers, plus vite et moins cher qu'un contentieux.
16. Les dix erreurs qui coûtent le plus cher
- Exercer sans être immatriculé au RSAC. Vous n'existez pas juridiquement comme agent, vous ne pouvez pas facturer, et vous vous exposez à des sanctions.
- Signer un contrat sans le lire ligne à ligne. L'exclusivité, la non-concurrence et la transmissibilité se décident à la signature, pas après.
- Ne pas négocier sa commission dès le départ. Un taux se renégocie, mais il est toujours plus facile de partir du bon chiffre.
- Choisir la micro-entreprise sans calculer ses frais. Au-delà de 600 € de frais mensuels, le régime réel est généralement plus rentable.
- Confondre le plafond micro-BNC (77 700 €) et le seuil de franchise de TVA (37 500 €). La TVA se rattrape rétroactivement.
- Ne pas contrôler ses relevés de commissions. Le mandant doit vous fournir le détail vente par vente ; en secteur exclusif, les commandes passées en direct vous reviennent aussi.
- Laisser passer le délai d'un an pour réclamer l'indemnité de fin de contrat.
- Concentrer son portefeuille sur un mandant ou deux gros clients.
- Négliger la facturation électronique. Jusqu'à 15 000 € d'amende par an, pour un sujet purement administratif.
- Surpayer une carte sans audit. Exigez trois ans d'historique, les commandes récentes et l'accord écrit du mandant avant de verser le moindre euro.
Conclusion : un métier d'entrepreneur, pas de commercial
Le statut d'agent commercial offre une combinaison rare : la liberté totale d'un indépendant - choisir ses mandants, organiser ses tournées, cumuler les cartes - et une protection légale d'ordre public que peu de professions libérales possèdent. L'indemnité de deux ans de commissions en fin de contrat n'a pas d'équivalent dans la plupart des relations commerciales B2B.
Mais cette protection ne se déclenche que si le cadre est respecté : immatriculation au RSAC, contrat écrit, clauses maîtrisées, relevés de commissions contrôlés, délais tenus. Un agent qui connaît ses dix-sept articles négocie mieux, facture mieux, et sort mieux. Un agent qui les ignore découvre le droit le jour où il le perd.
Le reste relève de l'entrepreneuriat ordinaire : construire un portefeuille cohérent, diversifier les risques, piloter sa trésorerie dans un métier où les encaissements arrivent souvent à 60 ou 90 jours, et accepter qu'il faille six à douze mois avant que les premières commandes ne tombent. Ceux qui tiennent cette période construisent un actif qui, le jour venu, se revend deux années de commissions.
Rappel des étapes pour se lancer en tant qu'agent
- Comprendre le métier : mandataire, commission, absence de subordination, cadre du Code de commerce.
- Choisir un secteur cohérent avec votre parcours. La question à se poser est simple : dans quel domaine avez-vous déjà un réseau et une crédibilité ?
- Choisir son circuit de distribution : CHR, cavistes et épiceries fines, GMS, concept-stores, négoces. Le mandat vous engagera juridiquement sur ces circuits autant que sur votre zone.
- Obtenir un premier mandat : c'est la condition sine qua non de l'immatriculation.
- Créer sa structure juridique et penser à la domiciliation, obligatoire dès la création.
- Déclarer son activité via le guichet unique (formulaire AC0, immatriculation au RNE).
- S'immatriculer au RSAC.
- Choisir son régime fiscal et social : micro-BNC ou réel, IR ou IS, et le régime de TVA.
- S'équiper : CRM, prise de commande, facturation, e-mail professionnel.
- Se former et rejoindre une communauté : le statut d'indépendant ne doit pas rimer avec isolement.
FAQ
Faut-il un diplôme pour devenir agent commercial ?
Aucun diplôme n'est légalement exigé. Dans les faits, la majorité des agents viennent de la vente intégrée après dix à quinze ans d'expérience. Un BTS NDRC ou technico-commercial facilite l'entrée dans le métier, mais le réseau et la connaissance du secteur pèsent davantage.
Peut-on être agent commercial en micro-entreprise ?
Oui, et c'est fréquent pour démarrer. L'immatriculation au RSAC reste obligatoire, exactement comme en société.
Peut-on représenter plusieurs marques ?
Oui, c'est même le principe : l'article L134-3 autorise l'agent à accepter de nouveaux mandants sans autorisation, sauf clause d'exclusivité contraire. Et c'est recommandé, pour lisser le risque.
Quand les commissions doivent-elles être payées ?
Au plus tard le dernier jour du mois qui suit le trimestre au cours duquel elles ont été acquises (L134-9). Toute clause moins favorable est inopposable.
L'agent commercial peut-il travailler sans contrat écrit ?
Juridiquement oui, le mandat peut être oral et le Code de commerce s'applique quand même. Mais l'écrit est exigé pour s'immatriculer au RSAC, et indispensable en cas de litige.
Combien vaut une carte commerciale ?
Environ 24 mois de commissions, calculés sur la moyenne des 36 derniers mois. L'accord écrit du mandant est obligatoire pour que la cession soit valable.
L'agent commercial immobilier relève-t-il du même statut ?
Il exerce sous le statut d'agent commercial et s'immatricule au RSAC, mais dans un cadre spécifique : il agit sous délégation d'un titulaire de la carte professionnelle (loi Hoguet), via une carte blanche, et ne peut pas détenir la carte lui-même.
Faut-il une assurance RC Pro ?
Elle n'est pas systématiquement obligatoire par la loi, mais elle est vivement recommandée et fréquemment exigée par les mandants dans le contrat.
Que se passe-t-il si le mandant ne paie pas ses commissions ?
Le non-paiement constitue un manquement du mandant. L'agent peut prendre acte de la rupture et conserver son droit à l'indemnité compensatrice. La prescription pour agir en paiement de commissions est de cinq ans.
Peut-on cumuler un emploi salarié et une activité d'agent commercial ?
Oui, à condition qu'aucune clause d'exclusivité du contrat de travail ne s'y oppose et qu'il n'existe aucun conflit d'intérêts avec l'employeur.